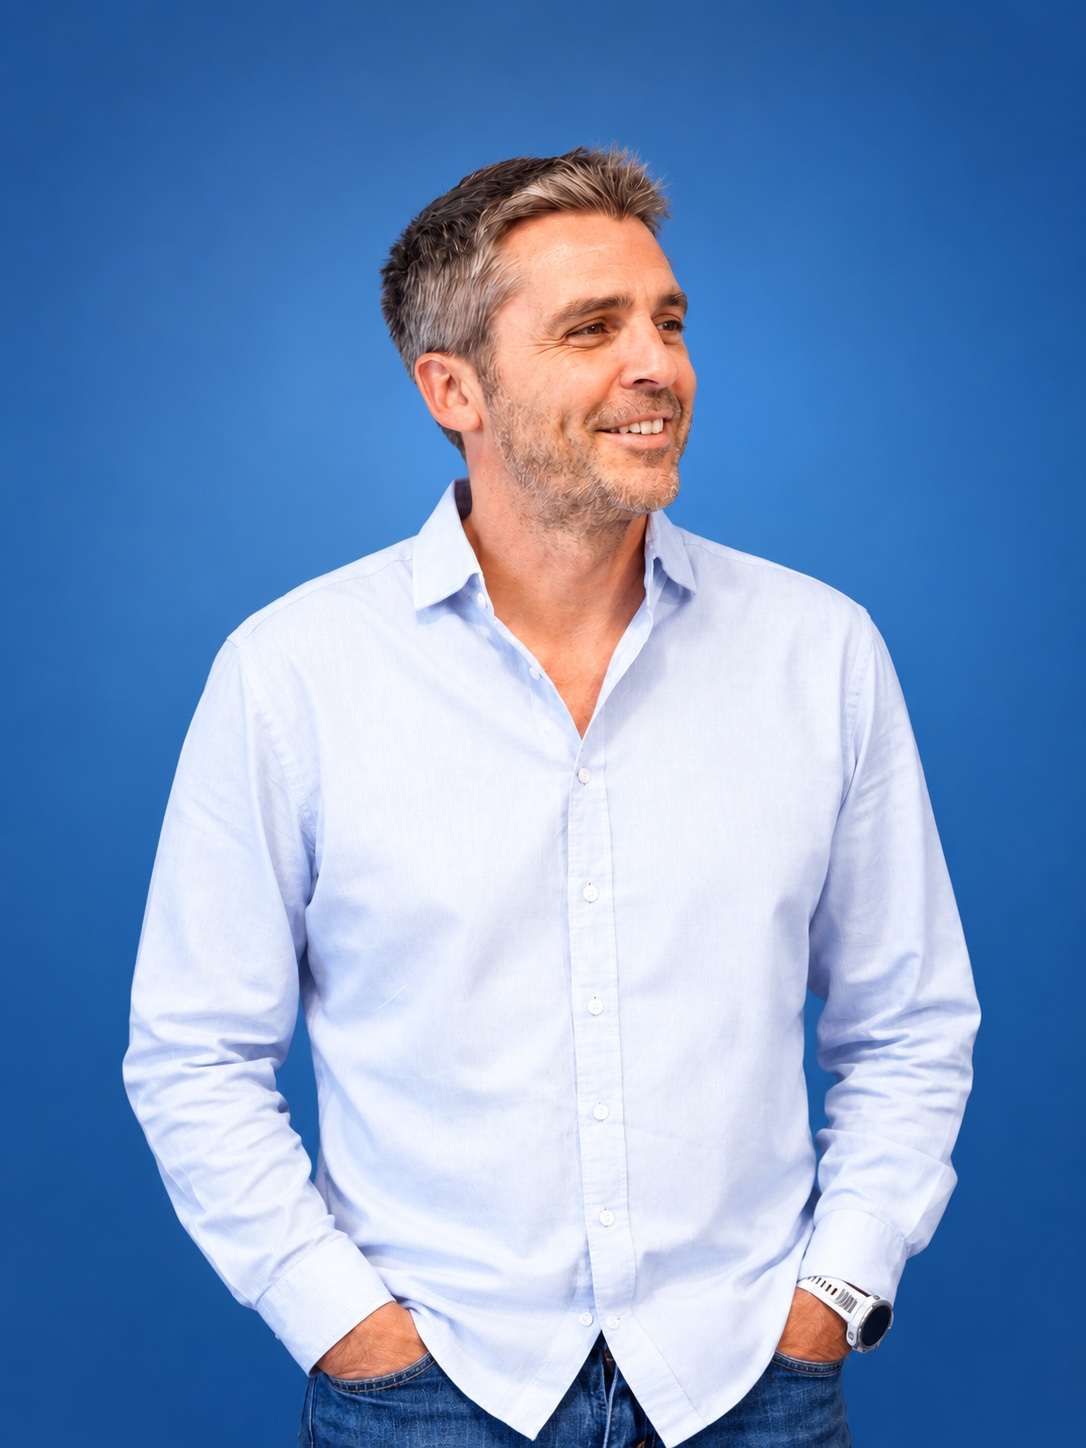
Sébastien GIMENEZExpert-comptable Commissaire aux comptes
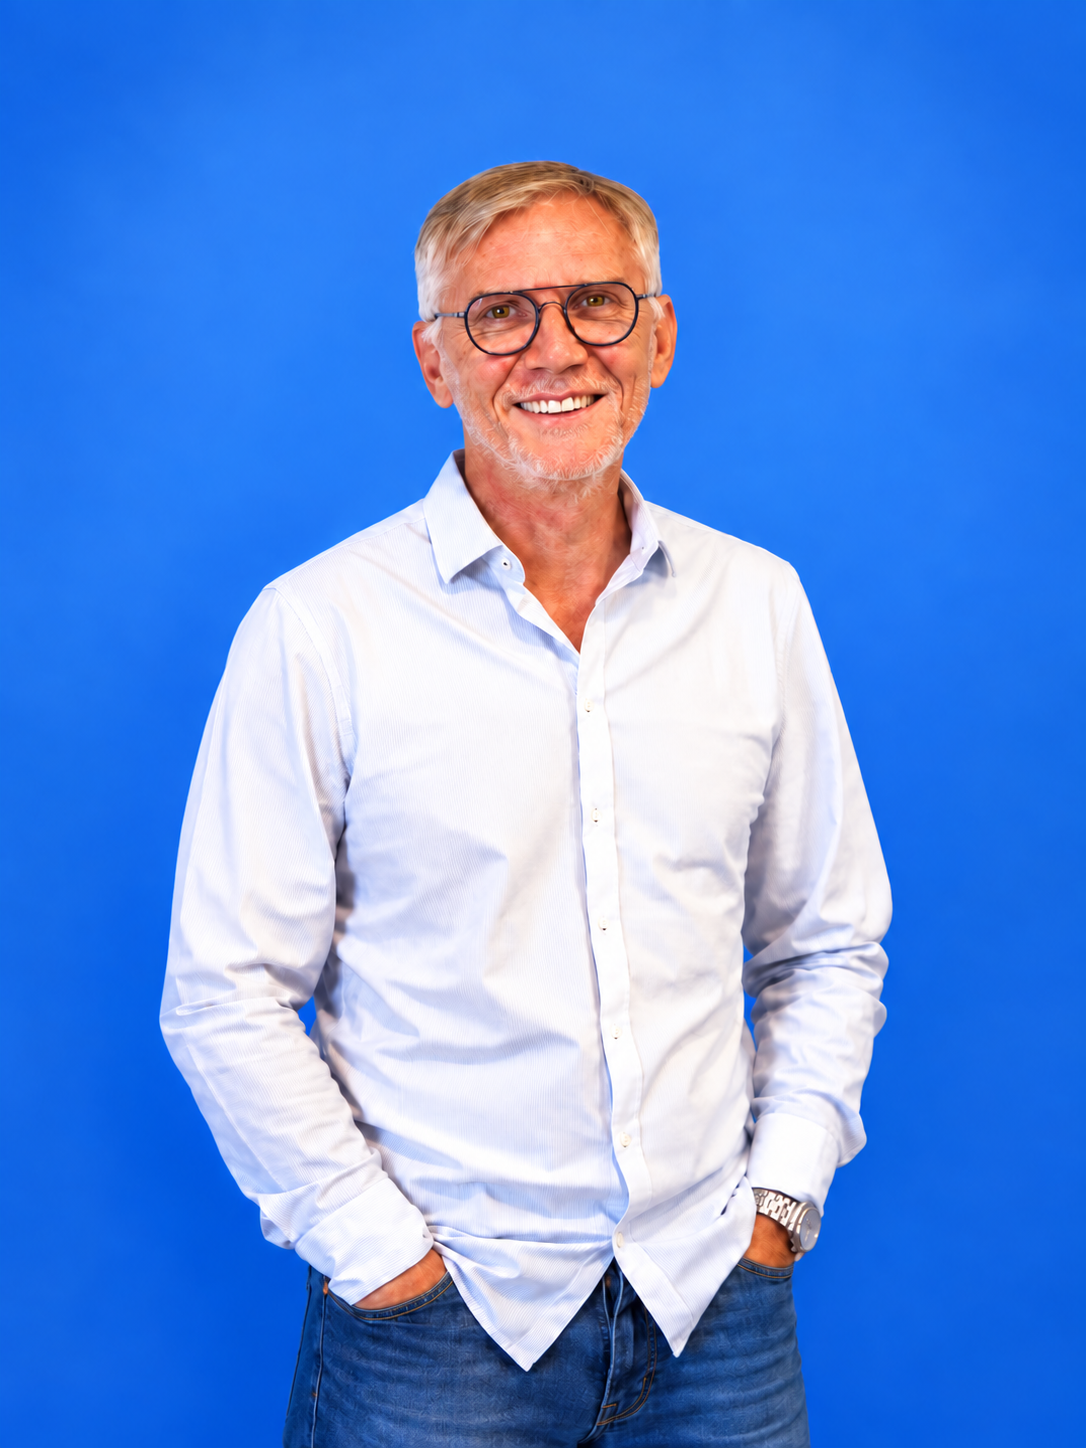
Denis KULPADirecteur de mission
Vos interlocuteurs, tout au long de la mission.
01 / NOS MISSIONS
La bonne mission, au bon moment.
Répondre à vos obligations. Fiabiliser une information financière. Éclairer une opération importante.
01
Audit légal
Une opinion indépendante sur vos comptes.
La certification des comptes contribue à la confiance des associés et des partenaires de l’entreprise. Notre démarche s’appuie sur la compréhension de votre activité et l’analyse des risques d’anomalies significatives.
Certification des comptes annuels
Analyse des procédures et du contrôle interne utiles à l’audit
Échanges avec les dirigeants et restitution des points d’attention
Acquisition, cession ou besoin de fiabiliser des données financières : nous définissons avec vous les objectifs, les travaux et la restitution adaptés à votre projet, dans le respect de nos règles d’indépendance.
Le cabinet intervient en commissariat aux apports, à la fusion et à la transformation. Certaines opérations nécessitent aussi une intervention particulière du commissaire aux comptes, distincte de la certification annuelle.
Apports, fusion et transformation
Des missions spécifiques pour apprécier les apports ou réaliser les vérifications et rapports prévus par les textes lors d’une évolution de la société.
Opérations sur le capital
Réduction de capital, certaines augmentations de capital ou émissions de titres : des rapports peuvent être requis selon l’opération et la forme de la société. Dans certains cas, un commissaire aux comptes doit être désigné spécialement, même si la société n’a pas de CAC pour ses comptes annuels.
Autres interventions ponctuelles
Les rapports et attestations confiés au CAC par un texte relèvent d’une mission légale. Les prestations contractuelles sont définies séparément, selon votre besoin et les règles d’indépendance.
COMPRENDRE LES INTERVENTIONS
Le rôle du commissaire aux comptes, en un regard.
Les missions prévues par les textes et les prestations contractuelles répondent à des besoins différents. Voici comment les distinguer.
Exercice professionnel du commissaire aux comptes
Missions prévues par les textes
Certification des comptes
Opinion indépendante sur les comptes.
Vérifications et informations spécifiques.
Procédure d’alerte, lorsque les textes la prévoient.
Services et attestations dont aucun texte ne confie expressément la réalisation au CAC.
Audits d’acquisition et de cession.
Analyses financières et attestations.
Travaux ciblés et procédures convenues.
Leur acceptation dépend notamment des règles d’indépendance et des interdictions applicables.
Comprendre les SACC. Les « services autres que la certification des comptes » peuvent recouvrir d’autres missions légales et des prestations fournies par le CAC de l’entité. La certification des informations de durabilité constitue une catégorie distincte.
Un cadre commun. Indépendance, déontologie et obligations attachées au statut de CAC s’appliquent aux missions comme aux prestations.
Présentation pédagogique du cadre général de la profession. Les obligations dépendent de l’entité et de l’intervention. Les conditions d’exercice de la certification de durabilité doivent être vérifiées préalablement.
À L’Union, près de Toulouse, le Cabinet Pierre KULPA privilégie des échanges directs et une organisation adaptée à chaque mission. Le cabinet est rattaché à la Compagnie régionale des commissaires aux comptes de Toulouse.
DIRECTEUR DE MISSION
Denis KULPA
Au cabinet depuis 1992, Denis KULPA est aujourd’hui directeur de mission. Il organise et coordonne les missions d’audit.
Audit de sociétés et d’associations, analyse financière, audits contractuels et missions d’apports, de fusion et de transformation.
EXPERT-COMPTABLE & COMMISSAIRE AUX COMPTES
Sébastien GIMENEZ
Au cabinet depuis 2008, Sébastien GIMENEZ est aujourd’hui expert-comptable et commissaire aux comptes. Il intervient dans les missions d’audit des sociétés commerciales et des associations.
Ses domaines d’intervention comprennent l’analyse financière dans le cadre des missions d’audit et les audits contractuels.
1998
Un cabinet fondé par Pierre KULPA
Pierre KULPA a fondé la société en 1998. Aujourd’hui retiré de l’activité professionnelle, il demeure le fondateur du cabinet qui porte son nom.
03 / REPÈRES CAC
Vos obligations, plus clairement.
Nomination, audit des petites entreprises, durabilité et temps de travail : des repères pour comprendre la mission du commissaire aux comptes.
Votre société doit-elle nommer un CAC ?
Pour les sociétés commerciales relevant du régime général, la nomination devient obligatoire en cas de dépassement de deux des trois seuils à la clôture d’un exercice.
Petites entreprises : un audit adapté à votre taille+
Les normes NEP 911 et 912 prévoient des diligences proportionnées à la taille et à la complexité de la petite entreprise. L’objectif reste d’obtenir une assurance raisonnable sur l’absence d’anomalies significatives dans les comptes.
Un mandat de trois exercices
Lorsque les conditions légales sont réunies, certaines sociétés peuvent choisir un mandat de trois exercices, notamment lors d’une nomination volontaire ou dans le dispositif des petits groupes.
La mission, souvent appelée ALPE — audit légal des petites entreprises — comprend la certification des comptes et un rapport sur les risques financiers, comptables et de gestion. Pour une tête de groupe, ce rapport porte sur l’ensemble qu’elle forme avec les sociétés contrôlées.
Un mandat de six exercices
La NEP 912 encadre également une démarche proportionnée pour les petites entreprises dont le CAC est nommé pour six exercices.
La durée applicable dépend de la forme juridique, du motif de nomination et des conditions prévues par les textes. Le cabinet examine ces éléments avec vous avant la désignation.
Normes révisées homologuées par arrêté du 24 juillet 2026, publié au JO du 26 juillet 2026 · H2A — NEP 911 · H2A — NEP 912. Sources consultées le 19 novembre 2026.
Petits groupes : ce que prévoit la loi PACTE+
La loi PACTE du 22 mai 2019 a instauré une obligation de nomination à l’échelle des « petits groupes ». Le dispositif, initialement prévu à l’article L. 823-2-2, figure aujourd’hui à l’article L. 821-43 du Code de commerce. Les seuils financiers ont été relevés en 2024.
Regarder l’ensemble, au-delà de chaque société
Le dispositif concerne une personne ou une entité qui contrôle une ou plusieurs sociétés, au sens de l’article L. 233-3. Le contrôle peut notamment résulter de la majorité des droits de vote ; il ne se limite pas à la détention de 100 % du capital. Une holding peut donc être concernée même si ses propres chiffres restent sous les seuils.
Deux niveaux d’appréciation — dépassement de deux critères sur trois
Niveau examiné
Bilan
CA hors taxes
Effectif moyen
Ensemble : tête de groupe + sociétés contrôlées
5 M€
10 M€
50 salariés
Chaque société contrôlée significative concernée
2,5 M€
5 M€
25 salariés
Au niveau de l’ensemble : on additionne les données des entités comprises dans le périmètre. Il s’agit d’un cumul, sans élimination des opérations réciproques, et non de comptes consolidés. Si deux seuils sont dépassés, la tête de groupe doit désigner un CAC, sous réserve des exemptions.
Au niveau des sociétés contrôlées : celles qui dépassent individuellement deux des trois seuils de 2,5 M€ / 5 M€ / 25 salariés doivent également nommer un CAC. Cela concerne le contrôle direct ou indirect. Le même professionnel peut être désigné par la tête de groupe et par une filiale.
Les principales limites à connaître
Les entités d’intérêt public et les entités astreintes à publier des comptes consolidés relèvent d’autres obligations de certification.
L’obligation propre à la tête de petit groupe est écartée si elle est elle-même contrôlée par une personne ou une entité ayant désigné un CAC. Cette exemption n’efface pas automatiquement les obligations des sociétés contrôlées significatives ni une obligation individuelle fondée sur un autre texte.
La composition du groupe, les liens de contrôle et les chiffres de chaque entité doivent donc être examinés ensemble. Le cabinet peut vous aider à apprécier le périmètre et les nominations nécessaires.
Les sociétés civiles, associations et certains secteurs ont des règles propres. Une désignation volontaire ou à la demande d’associés peut également intervenir sous les seuils. Nous examinons votre situation avant de conclure à une obligation.
À partir de quel exercice ? Pour quelle durée ?+
Dans le régime général, le premier exercice contrôlé est celui qui suit le franchissement. Le mandat est normalement de six exercices ; une durée de trois exercices est possible dans certains cas prévus par les textes. Une baisse sous les seuils n’interrompt pas automatiquement un mandat en cours.
Informations de durabilité : quel rôle pour le CAC ?+
Pour les entités soumises à la publication d’informations de durabilité dans leur rapport de gestion, la NEP 9510 précise les diligences du commissaire aux comptes chargé de certifier les comptes.
Vérifier la présence d’une section distincte consacrée à la durabilité.
Vérifier la concordance avec les comptes des informations significatives qui peuvent en être directement rapprochées.
Lire les autres informations pour relever d’éventuelles incohérences manifestes et échanger avec le vérificateur des informations de durabilité.
Ces diligences ne constituent pas une certification des informations de durabilité. Cette dernière fait l’objet d’une mission distincte, confiée à un professionnel remplissant les conditions spécifiques d’inscription et d’exercice.
Même lorsqu’une entité n’est pas soumise au reporting de durabilité, les enjeux susceptibles d’affecter ses comptes sont pris en considération dans l’analyse des risques de l’audit.
Le barème de temps demeure prévu par l’article D. 821-188 du Code de commerce, qui a remplacé la référence R. 823-12. Sa base correspond au total du bilan augmenté des produits d’exploitation et des produits financiers, hors TVA.
Barème réglementaire de temps — article D. 821-188
Base de calcul
Fourchette d’heures
Jusqu’à 305 000 €
20 à 35 h
De 305 000 à 760 000 €
30 à 50 h
De 760 000 à 1 525 000 €
40 à 60 h
De 1 525 000 à 3 050 000 €
50 à 80 h
De 3 050 000 à 7 622 000 €
70 à 120 h
De 7 622 000 à 15 245 000 €
100 à 200 h
De 15 245 000 à 45 735 000 €
180 à 360 h
De 45 735 000 à 122 000 000 €
300 à 700 h
Ce barème comporte des exclusions et des possibilités de dérogation. Il ne s’applique notamment pas aux associations et fondations ni aux entités dont la base dépasse 122 M€. Le régime applicable à la mission doit être vérifié.
Le taux horaire est convenu avec l’entité avant la mission (article R. 821-192). Les honoraires tiennent donc compte des travaux nécessaires ; ils ne résultent pas d’un prix fixé par le barème.